A cura di: Studio Spinapolice & Partners

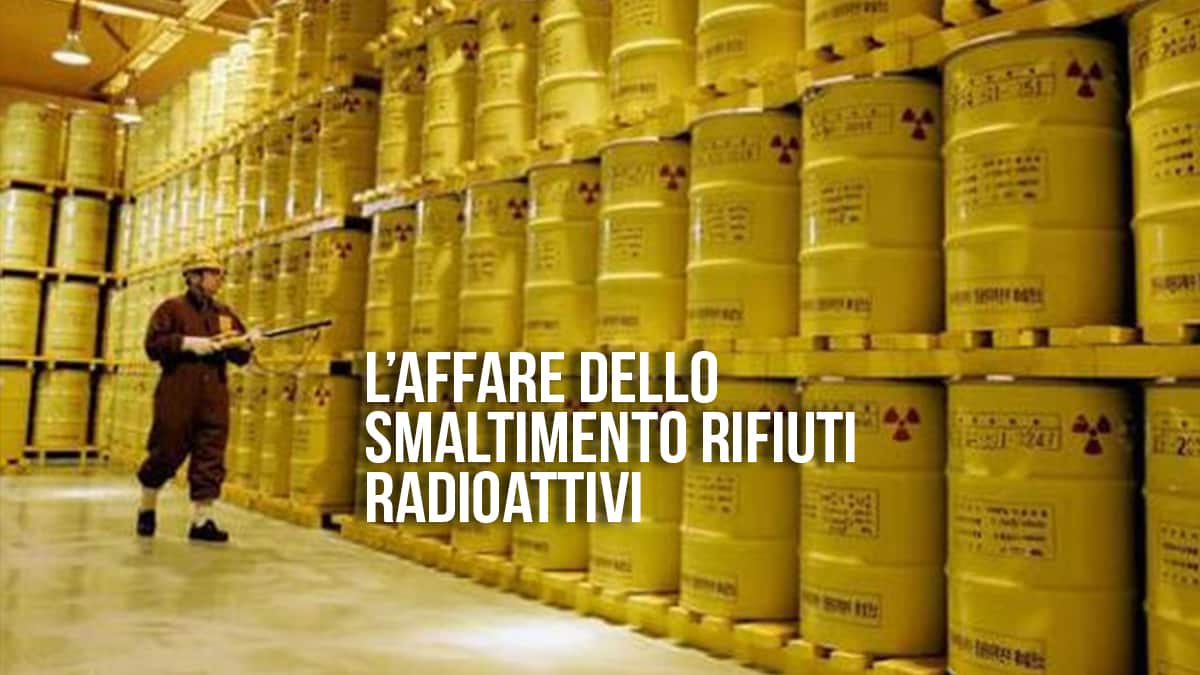
L’opera di smantellamento delle ex centrali nucleari italiane continua al rallentatore. Costi che troveremo sempre nelle bollette di fornitura elettrica.
In principio fu la centrale nucleare di Borgo Sabotino, oggi invece vige ladecommissioning, cioè lo smantellamento, di quei grandi ‘mostri’ sparsi un po’ in tutta Italia, che si rivelano un affare per Sogin, l’azienda dello Stato italiano (nasce in pancia all’Enel, ma poi nel 2000 le azioni vengono trasferite al Ministero dell’economia) responsabile dello smantellamento e della gestione e messa in sicurezza dei rifiuti radioattivi.
Eh sì, dalla genesi della prima centrale nucleare (sorta a Borgo Sabotino, periferia marina a nord di Latina, nel maggio 1963) ad oggi, dove nel grottesco quadro italiano si assiste in modo rallentato al fenomeno dello smantellamento di quelle grandi aree industriali dopo il referendum del 1987 che decise il ‘no al nucleare’, sancito dopo il grave incidente ucraino nella centrale di Chernobyl. Grottesco, perché l’Italia ritenendo pericolosa la produzione di energia nucleare continua non solo però ad acquistarla per il fabbisogno interno ma anche perché non è immune da eventuali catastrofi in seguito a ipotetici incidenti, dato che i reattori nucleari attivi sparsi in Europa sono ben 148.
Ma veniamo al fenomeno del decommissioning, cioè lo smantellamento di quelle aree ad opera di Sogin: se sono quattro le centrali in cui si lavora per la messa in sicurezza delle scorie nucleari presenti, ancora non si comprende bene quando finirà l’opera. E questo perché i lavori presso le centrali di Latina, Sessa Aurunca (Caserta), Trino (Vicenza) e Caorso (Piacenza), continuano ad accumulare inspiegabili ritardi, indugi che gli italiani pagano ogni bimestre sulle bollette della fornitura elettrica. Quale l’anno di grazia in cui questa chiusura dei lavori dovrebbe avvenire? Si era ipotizzato il 2036, ma i ritardi qui si accumulano e di conseguenza slitterà anche la deadline, verosimilmente indicata già nel 2051.
Ancora: l’Italia, o meglio la Sogin, si scontra anche con la dura realtà del mercato e con l’emotività dell’opinione pubblica. A Caorso l’opera di smantellamento s’è arenata da un paio d’anni (!) perché il trattamento delle resine e dei fanghi radioattivi, appalto vinto da un’azienda slovacca, la Javis Jandrova, è fermo in seguito al mancato pass da parte delle stesse autorità slovacche. E ancora: all’interno della Sogin non si riesce a individuare da diversi anni l’area che ospiterà il Deposito nazionale dei rifiuti (immaginiamo già le barricate di ambientalisti, politici e affini).
Insomma, siamo proiettati nel futuro. Anche coi costi relativi che troveremo puntualmente spalmati sulle bollette di fornitura elettrica.
A cura di: Studio Spinapolice & Partners

Si potrebbe affermare che la blockchain costituisca il comune denominatore di concetti normalmente non così vicini: fiducia (trust),
community, trasparenza, crittografia, condivisione, trasparenza, certezza nel tempo delle informazioni e decentralizzazione. Un potenziale di innovazione incalcolabile allo stato attuale, ma certamente esplosivo, con importanti risvolti di libertà degli individui dai sistemi centrali statalisti.
Quest’ultimo aspetto ha una rilevante valenza politica, dato che la piattaforma blockchain consente realmente a tutti la possibilità di verificare e controllare, in assoluta trasparenza, archivi inalterabili e condivisi, di conseguenza anche esenti da corruzione.
Spesso, erroneamente, viene identificata con le criptovalute (bitcoin su tutte) e, nell’immaginario collettivo, anche con le speculazioni più azzardate. In realtà, non è così o meglio non solo: le criptovalute sono mezzi di scambio alternativi alle monete tradizionali centralizzate, basati sul protocollo della blockchain, ma non rappresentano la blockchain stessa.
La blockchain si può definire come un grande database o registro mondiale sicuro, condiviso da tutti i soggetti che operano all’interno di una certa rete distribuita di computer. E’ strutturata in una catena di blocchi, dove ogni nodo svolge un ruolo di verifica delle informazioni..
Rappresenta, quindi, l’evoluzione del sistema di scambio: dal baratto (scambio di beni diretto), all’introduzione di parti terze (garanti dello scambio), fino alla tecnologia blockchain (scambio che non necessita di un garante terzo).
Questa tecnologia è un mondo in continua, velocissima evoluzione, che, stante l’uso di internet quasi per ogni cosa, ha potenziali applicazioni in moltissimi campi, dalla finanza alla politica, alla contabilità aziendale, alla sanità al cloud computing, fino alla gestione della identità digitali.
E’ evidente che le applicazioni di questa tecnologia in ambito finanziario sono immani, visto che il tutto attualmente si basa sullo scambio di valori attraverso sistemi complessi e soggetti a regolamentazioni stringenti, mentre, con la blockchain si otterrebbero grandi benefici in semplificazione, abbattimento dei costi, eliminazioni di parti terze garanti e in totale sicurezza. Pertanto, il mondo bancario, dapprima diffidente soprattutto nei confronti delle criptovalute, oggi comincia a vedere le opportunità di questa stupefacente rivoluzione tecnologica in atto.
Fondamentale per lo sviluppo futuro della blockchain sarà il progresso nel campo delle memorie dei computer, perché queste tecnologie necessitano di molta memoria e che ci siano sempre più computer collegati. Questo coinvolgerà ovviamente le società produttrici di computer e microchip, che sono destinate a crescere in modo esponenziale. Inoltre, aumenterà l’esigenza di investire sulla sicurezza informatica.
Siamo già nel futuro, dunque, e presto potremo capire se davvero questa evoluzione tecnologica ci porterà anche alla conquista di una maggiore libertà.
A cura di: Studio Spinapolice & Partners

Dagli aggiornamenti ancora non definitivi dell’ ISTAT il risultato complessivo dei conti pubblici è in miglioramento rispetto al 2016, ma il valore è comunque superiore alle indicazioni contenute nel Def, che prevedevano il 2,1% del Pil. Il rapporto deficit Pil nel 2017 è infatti pari al 2,3% (in rialzo rispetto alle previsioni dell’1,9%), ma inferiore al 2,5% del 2016.
Anche il debito pubblico segue il trend: 2.263 miliardi (131,8% del Pil) nel 2017, in peggioramento rispetto alla precedente stima (con un rapporto previsto del 131,5%), ma comunque in calo rispetto al 132% del 2016.
In breve: sonora bocciatura dell’Eurostat, l’Ufficio Statistico dell’Unione Europea.
Nonostante tutti questi sforzi e i conseguenti sacrifici richiesti ai contribuenti italiani, i servizi delle banche peggiorano.
Tra crack, fusioni e salvataggi, negli ultimi anni sono letteralmente spariti oltre 5.000 sportelli bancari. Il costo umano dei tagli bancari è stato di oltre 4.500 dipendenti l’anno (da 340.000 del 2008 si è passati ai 290.000 attuali), con 44 banche scomparse negli ultimi due anni.
Oltre il danno la beffa: nei piccoli centri montani o “marginali” del Bel Paese è sempre più difficile trovare una banca, al massimo qualche “filiale leggera”, funzionante un paio di giorni a settimana. Il paradosso è che questi “cittadini di serie B”, stante le normative sempre più stringenti sulla trasparenza delle transazioni che tendono a limitare il più possibile l’uso del contante, hanno comunque necessità di un conto corrente, soprattutto se gestiscono anche piccole attività commerciali.
Mentre si contano danni e disservizi, sale la nostalgia di un vecchio classico: i soldi sotto il materasso.
A cura di: Studio Spinapolice & Partners

Una domanda sempre attuale che metteva il dito nella piaga di una categoria, quella dei piccoli e medi imprenditori, perseguitati da un sovraccarico fiscale e da vincoli e norme burocratiche, amministrative e sindacali, il più delle volte assurde, che rendono sempre più impossibile il mantenimento stesso dell’azienda e dei dipendenti che in essa lavorano.
Non parliamo di un dato marginale. Si tenga presente che secondo la CGIA di Mestre, l’associazione Artigiani e Piccole Imprese, in Italia ci sono 5.275.515 imprese, di cui ben 5.024.657 hanno dai 0 ai 9 addetti, e 221.522 dai 10 ai 49 addetti, cifre dalle quali appare evidente quanto labile sia il confine tra datore di lavoro e dipendenti.
Confine in cui capita spesso che, al di là dei luoghi comuni, sono i datori di lavoro che, assolti i compiti di dare stipendi e pagare i contributi dei dipendenti e gli ammortamenti, le tante tasse a un erario impietoso, restano con meno soldi in tasca anche rispetto ai propri dipendenti.
Con l’aggravio esistenziale che, mentre il dipendente, finito il suo orario di lavoro, lascia l’azienda alle spalle, l’imprenditore se la porta dietro per tutti i problemi e i rischi che l’impresa, anche la più sana, sempre comporta.
E molti, sempre più purtroppo, non ce la fanno.
A questo riguardo il Presidente Nazionale di Confesercenti Massimo Vivoli ha affermato: “I segnali della resa delle botteghe sono ben visibili nelle migliaia di saracinesche abbassate che si affacciano su strade che erano il regno dello shopping, ma che ora sono sempre più deserte e sempre meno sicure”.
Si stima infatti che in Italia dal 2012 ad oggi sono state oltre 300mila quelle che hanno cessato l’attività: un enorme numero di unità immobiliari che si sono liberate sul mercato in un periodo di tempo ridotto, cui vanno sommati i locali lasciati vuoti dalle imprese plurinegozio che, con il perdurare della crisi, hanno ridotto il numero di punti vendita. Siamo ormai arrivati a oltre 627mila locali commerciali sfitti per mancanza di un’impresa che vi operi all’interno, quasi il 25 per cento del totale disponibile, con valori percentuali che in alcune periferie sfiorano il 40 per cento.
Sempre secondo la Confesercenti, la desertificazione colpisce il territorio con una diffusione a macchia di leopardo, ma è generalmente più evidente nei piccoli centri e nelle zone periferiche delle grandi città, dove ormai si trovano serrande calate anche nei centri commerciali. Il più alto numero di negozi sfitti si trova nelle regioni a maggiore densità di locali ad uso commerciale: Lombardia, (oltre 82mila) Campania (quasi 70mila) e Lazio (circa 62mila). Una realtà che, del resto, è sotto gli occhi di tutti.
Questo è un guaio per il Paese. Ma chi se ne rende conto? Non certo lo Stato che - incapace di intervenire sulla spesa pubblica se non, quando ci ha provato, con tagli stupidamente lineari che hanno colpito il welfare e il comparto della cultura e del turismo invece di andare a incidere drasticamente sulle aree di spreco, sull’elefantiaco e inetto apparato burocratico e della politica - crede di risolvere i problemi continuando ad aumentare le tasse e il costo del lavoro, col risultato di peggiorare la situazione, con aziende costrette a chiudere o a delocalizzare.
Né certo se ne rendono conto i sindacati, il cui interesse preminente è difendere le proprie rendite di posizione e di potere per sopravvivere in un mondo che è andato troppo avanti rispetto alle loro categorie politiche e intellettuali, ancorati come sono a vecchi schemi ideologici che intendono per lavoratori i soli dipendenti, mentre trascurano del tutto gli imprenditori, dal cui lavoro, fatto in prima persona, con tutti i rischi del caso e con minori diritti dei propri dipendenti, anzi con quasi soli obblighi, deriva quello degli altri.
A cura di: Studio Spinapolice & Partners

In tal caso, l’effetto ignoranza sarà assicurato. Così l’istituto bancario avrà mano libera e il cliente verrà a conoscere veramente le novità solo a cose fatte, quando queste avranno inciso, talvolta pesantemente, sulle proprie finanze.
Ottimo sistema per non essere trasparenti, ossia il contrario di ciò che impone la Legge.
In altri termini: eravamo più al corrente sulle questioni bancarie quando la trasparenza non esisteva.
La Banca d’Italia, con provvedimento adottato il 29 luglio 2009 e successive modifiche, l’ultima in data 3 agosto 2017, ha voluto disciplinare la materia di “trasparenza delle operazioni e dei servizi bancari e finanziari-correttezza delle relazioni tra intermediari e clienti”. L’intero pacchetto normativo sull’argomento è consultabile sul sito della Banca d’Italia stessa.
Sulla carta, dunque, la tutela in materia di trasparenza dovrebbe essere reale. Nei fatti, invece, il più delle volte, la tutela è solo formale. Troppo spesso, infatti, la trasparenza e la tutela della clientela sono percepite da banche e intermediari come un mero adempimento di obblighi normativi anziché come fattore fondamentale per assicurare una gestione sana e prudente e conseguentemente un sistema finanziario solido. Gli anni di crisi, i tanti scandali e crack bancari, almeno questo avrebbero dovuto insegnare.
Il principio fondamentale su cui si basa la disciplina in materia di trasparenza è che la documentazione fornita al cliente deve illustrare le caratteristiche, i rischi e i costi dei prodotti e dei servizi con modalità comprensibili e che agevolino il confronto tra le diverse offerte presenti sul mercato. In sostanza, si dovrebbe coniugare quanto più possibile completezza, semplicità, comparabilità.
Comprendiamo che fornire informazioni chiare e confrontabili non è semplice, ma inondare il cliente di un eccesso di documentazione troppo tecnica va certamente nel senso contrario.
Opacità dolosa o semplicemente incapacità di chiarezza? In tutti casi, come sempre, il cliente è la parte debole del rapporto e, nonostante l’intento di legge, trionfa la mancanza di trasparenza e conseguentemente di correttezza.
Per la serie “il buon senso perduto”…
A cura di: Studio Spinapolice & Partners
Pagina 9 di 11


Web Policy
- Legal Policy and Copyright
- Privacy Policy GDPR EU
- Informazioni Cookie
Info & Servizi
- Archivio B&F
- La nostra Newsletter
- Contattaci
